2025年,我国单晶硅市场规模达465亿元。2025年中国大陆硅片产量约719.3GW,同比下降7.3%,为近十年来首次出现年度产量负增长,但n型单晶硅片市场占比已达97%,全面替代p型成为绝对主流,N型产品溢价与产品结构升级支撑了营收规模的相对稳定。截至2025年底,中国大陆硅片产能约1,271.1GW,同比降低5.8%,占全球硅片产能的96.4%;产量占全球硅片产量的96.9%,在全球硅片领域仍占据绝对主导地位。进出口方面,2025年我国光伏硅片出口呈现“量增价跌、前弱后强”态势,出口量约70.18GW,同比增长15.19%;出口额13.03亿美元,同比下降16.98%。大直径单晶硅片进口金额超过20亿美元,占进口总额的78%左右。
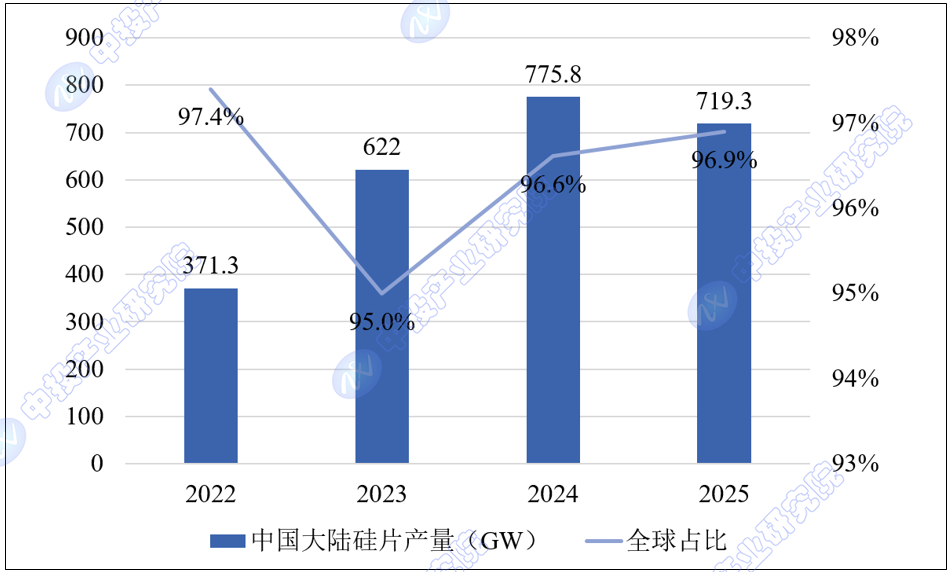
数据来源:CPIA、工信部
为促进单晶硅行业突破低成本产业化技术并推动落后产能出清,我国各部门纷纷出台了一系列政策。2026年6月27日,国家市场监督管理总局、国家标准化管理委员会批准发布GB 47835-2026《硅单晶单位产品能源消耗限额》。2026年7月2日,工业和信息化部联合国家发展改革委、国家市场监督管理总局正式对外发布三项光伏领域强制性国家标准,分别为《硅单晶单位产品能源消耗限额》(GB 47835-2026)、《硅多晶和锗单位产品能源消耗限额》(GB 29447-2026)和《晶体硅光伏组件和逆变器能效限定值及能效等级》(GB 47834-2026),均将于2027年1月1日实施。其中GB 47835-2026适用于以直拉法制造太阳能电池用硅单晶(方棒)及硅单晶片的企业进行能耗的计算、考核,以及对新(改、扩)建项目的能耗控制,不适用于电子级硅单晶生产企业。该标准明确太阳能电池用硅单晶1级综合能耗≤2.27kgce/kg,涉及相关产能比重或达15%-20%。与此同时,“反内卷”政策密集出台,六部门联合部署规范竞争秩序,推动行业从“比规模、拼价格”的粗放模式转向“价值竞争”的高质量发展轨道。出口退税方面,自2026年4月1日起光伏产品增值税出口退税全面取消,涉及硅片、组件、逆变器等249项产品,行业正式告别持续多年的“退税依赖”,进入市场驱动新阶段。
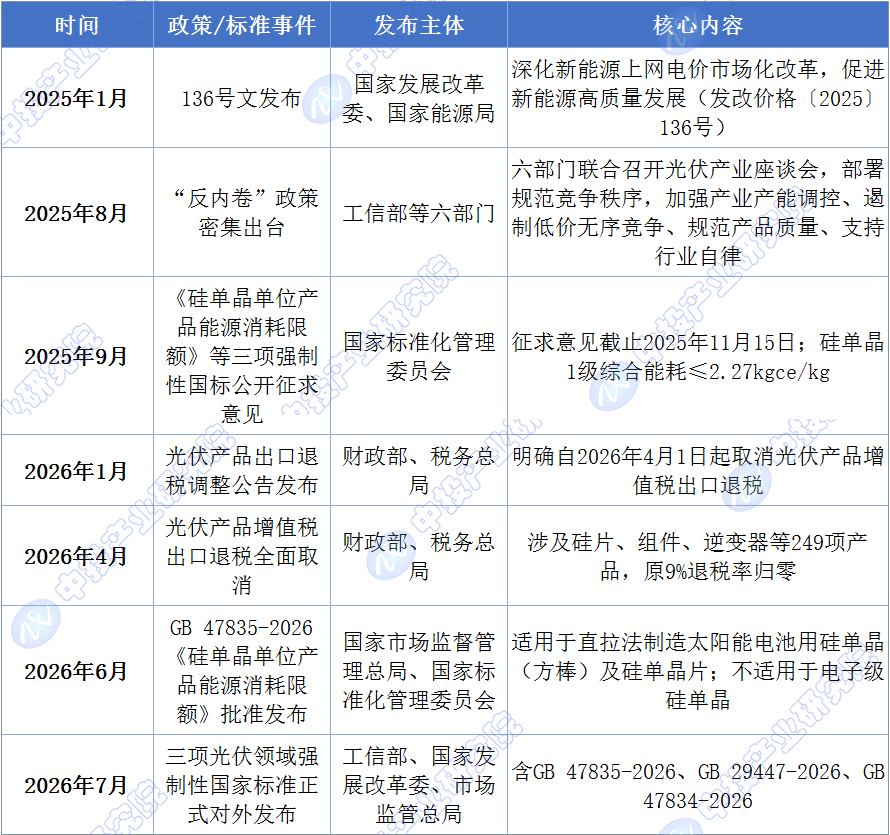
数据来源:中投产业研究院
单晶硅的应用主要可以分为半导体级单晶硅和光伏用单晶硅。在光伏级单晶硅方面,我国单晶硅片龙头企业凭借着其先进技术及成本控制优势,持续加码其产能,扩大市场份额。N型硅片渗透率已达97%,技术竞争焦点转向大尺寸、薄片化、低氧碳含量等维度,矩形片市场占比快速提升至48.22%,钨丝线已基本替代高碳钢丝线,市场渗透率超90%。在半导体级单晶硅方面,12英寸硅片约贡献全球所有规格硅片出货面积的78.8%,而据SEMI及中国电子材料行业协会数据,本土企业制造口径下12英寸硅片国产化率约25%,8英寸硅片约55%;先进制程(14nm及以下)领域自主化率不足15%。据伯恩斯坦研究,若统计口径涵盖海外企业在华产能及出口至中国市场的部分,2025年中国大陆12英寸晶圆自产率可达约50%。中国已成为全球第一大消费电子生产国和消费国,作为全球最大半导体终端产品消费市场,全球半导体产业加速向中国大陆转移,国际大型半导体公司纷纷在中国投资建厂。随着国际产能不断向中国转移,中国半导体产业的规模不断扩大,中国大陆半导体硅片需求将不断增长,国内半导体硅片生产企业面临广阔的发展空间。

 首页
 产品中心
 应用领域
 联系我们